Domain senior-policen.de kaufen?
Wir ziehen mit dem Projekt
senior-policen.de um.
Sind Sie am Kauf der Domain
senior-policen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain senior-policen.de kaufen?
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
Ähnliche Suchbegriffe für Koerper
Top-Angebote
Produkte zum Begriff Koerper:
-
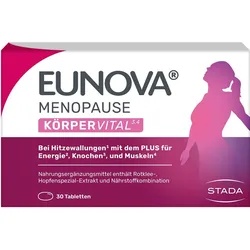
Eunova Menopause Koerper Vital 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Rotklee-, Hopfen Spezial-Extrakt und Nährstoffkombination Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette am Abend. Am besten nach dem Essen mit einem Glas Wasser einnehmen. Nährwertdeklaration: Nährstoffe pro Tagesdosis (1 Tablette) %NRV* Rotklee-Extrakt, davon: 87 mg ** o Isoflavone 43,5 mg ** Hopfen-Extrakt, davon: 67 mg ** 8-Prenylnaringenin 100 μg ** Yerba Mate-Extrakt 60 mg ** Vitamin E 12 mg 100% Vitamin D 20 μg 400% Vitamin K 25 μg 33% Vitamin B1 1,1 mg 100% Pantothensäure 6,0 mg 100% Vitamin B6 1,4 mg 100% Vitamin B12 4,0 μg 160% Zink 1,5 mg 15% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Trennmittel: Cellulose Füllstoff: Dicalciumphosphat Rotklee-Extrakt (Trifolium Pratense L., Blatt und Blüte), Hopfen-Extrakt (Humulus lupulus L., Blüte), Yerba Mate-Extrakt (Illex paraguariemsis A.St.-Hil., Blatt), Vitamin E (DL-alpha-Tocopherylacetat), Stabilisatoren: Vernetzte Carboxymethylcellulose und Hydroxypropylmethylcellulose Vitamin K (Menachinon), Vitamin D (Cholecalciferol), Pantothensäure (Calcium-D-pantothenat), Zink (Zinkbisglycinat), Vitamin B6 (Pyroxidin-hydrochlorid), Vitamin B12 (Cyanocobalamin), Vitamin B1 (Thiaminhydrochlorid), Stabilisatoren: Polyethylenglycol und Zuckerester der Speisefettsäuren Reisstärke Trennmittel: Magnesiumsalze der Speisefettsäuren und Talkum Farbstoffe: Kupferkomplexe der Chlorophylline, Eisenoxide und Eisenhydroxide. Allergene: keine Nettofüllmenge: 30 Tabletten = 28,3 g Aufbewahrungsbedingungen: An einem trockenen und dunklen Ort unter 25°C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: STADA Consumer Health Deutschland GmbH Stadastraße 2 - 18 D-61118 Bad Vilbel Weitere Hinweise: Aufgrund fehlender Daten sollten Frauen, bei denen östrogenabhängige Tumore diagnostiziert wurden, das Produkt nicht anwenden. Es wird empfohlen Produkte mit Rotklee-Isoflavonen ohne ärztliche Rücksprache nicht länger als 3 Monate einzunehmen im Einzelfall sollte vor dem Verzehr ärztlicher Rat eingeholt werden. Personen, die gerinnungshemmende Medikamente einnehmen, sollten vor dem Verzehr von Vitamin K-haltigen Nahrungsergänzungsmitteln ärztlichen Rat einholen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 05/20269,77 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
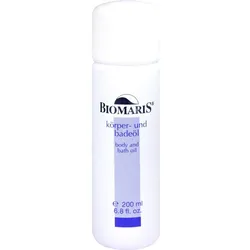
Biomaris Koerper U Badeoel 200 MLProdukteigenschaften: Biomaris - Körper & Badeöl Bade-, Körper- und Massageöl in einem. Für Entspannung pur und ein samtweiches Hautgefühl. Beschreibung: Das Multi-Talent in Sachen Körperpflege beugt spröder, rissiger und rauer Haut vor. Wertvolle Wirkstoffe wie ein Algen-Extrakt und pflanzliche Öle pflegen Ihre Haut schon beim Baden. Nach dem Bad wird das angenehm duftende Öl auf nasser Haut zur Körpermilch, zieht schnell ein und erhält die hauteigene Feuchtigkeit. Aufgrund seiner guten Gleitfähigkeit ist es zudem ein hochwertiges Massage-Öl. in Wasser lösliches Öl pflegt die Haut während des Badens hilft einmassiert gegen spröde, rissige und raue Haut hochwertiges Massage-Öl aufgrund der guten Gleitfähigkeit angenehmer Duft vegan - frei von tierischen Inhaltsstoffen Anwendung: Als Bade-Öl nach Belieben in das einfließende Badewasser geben. Als Körper-Öl nach dem Duschen oder Baden auf die feuchte Haut auftragen und einmassieren. Hinweis: Jedes Öl, auch Speisefett und Speiseöl, greift Nagellack an dies kann auch beim BIOMARIS Körper- & Badeöl passieren. Haltbarkeit: Nach dem ersten Öffnen mindestens 12 Monate haltbar. Wirkstoffe: Soja-Öl. Ingredients: Caprylic/Capric Triglyceride, PEG-40 Sorbitan Peroleate, Glycine Soja (Soybean) Oil, PEG-6 Caprylic/Capric Glycerides, Parfum [Fragrance], Fucus Vesiculosus Extract, Helianthus Annuus (Sunflower) Seed Oil, Rosmarinus Officinalis (Rosemary) Leaf Extract, Methyl Benzoate, Benzoic Acid, Limonene, Linalool, Hydroxycitronellal, Alpha-Isomethyl Ionone, Hexyl Cinnamal, Benzyl Benzoate, Eugenol, Geraniol, Amyl Cinnamal, Citral, CI 75810. Quelle: www.biomaris.com Stand: 08/202521,06 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und ZeitwertkontenPraxishandbuch Betriebliche Altersversorgung und Zeitwertkonten , Das Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten. , Warnleuchten > Zusatzbeleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241104, Titel der Reihe: De Gruyter Praxishandbuch##, Redaktion: Ulbrich, Mathias, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 1311, Abbildungen: 54 b/w illustrations, Themenüberschrift: LAW / Labor & Employment, Keyword: Betriebliche Altersversorgung; Company pension scheme; Zeitwertkonten; working time accounts, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Arbeitsgesetz~Arbeitsrecht~Rentenversicherung~Sozialversicherung / Rentenversicherung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 1846, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, um den Lebensunterhalt zu sichern. Sie trägt dazu bei, Altersarmut zu vermeiden und die finanzielle Unabhhängigkeit im Ruhestand zu gewährleisten. Die Höhe der Rente hängt von den eingezahlten Beiträgen und der Dauer der Versicherung ab. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **

Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
Top-Angebote
Produkte zum Begriff Koerper:
-
Eunova Menopause Koerper Vital 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Rotklee-, Hopfen Spezial-Extrakt und Nährstoffkombination Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette am Abend. Am besten nach dem Essen mit einem Glas Wasser einnehmen. Nährwertdeklaration: Nährstoffe pro Tagesdosis (1 Tablette) %NRV* Rotklee-Extrakt, davon: 87 mg ** o Isoflavone 43,5 mg ** Hopfen-Extrakt, davon: 67 mg ** 8-Prenylnaringenin 100 μg ** Yerba Mate-Extrakt 60 mg ** Vitamin E 12 mg 100% Vitamin D 20 μg 400% Vitamin K 25 μg 33% Vitamin B1 1,1 mg 100% Pantothensäure 6,0 mg 100% Vitamin B6 1,4 mg 100% Vitamin B12 4,0 μg 160% Zink 1,5 mg 15% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Trennmittel: Cellulose Füllstoff: Dicalciumphosphat Rotklee-Extrakt (Trifolium Pratense L., Blatt und Blüte), Hopfen-Extrakt (Humulus lupulus L., Blüte), Yerba Mate-Extrakt (Illex paraguariemsis A.St.-Hil., Blatt), Vitamin E (DL-alpha-Tocopherylacetat), Stabilisatoren: Vernetzte Carboxymethylcellulose und Hydroxypropylmethylcellulose Vitamin K (Menachinon), Vitamin D (Cholecalciferol), Pantothensäure (Calcium-D-pantothenat), Zink (Zinkbisglycinat), Vitamin B6 (Pyroxidin-hydrochlorid), Vitamin B12 (Cyanocobalamin), Vitamin B1 (Thiaminhydrochlorid), Stabilisatoren: Polyethylenglycol und Zuckerester der Speisefettsäuren Reisstärke Trennmittel: Magnesiumsalze der Speisefettsäuren und Talkum Farbstoffe: Kupferkomplexe der Chlorophylline, Eisenoxide und Eisenhydroxide. Allergene: keine Nettofüllmenge: 30 Tabletten = 28,3 g Aufbewahrungsbedingungen: An einem trockenen und dunklen Ort unter 25°C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: STADA Consumer Health Deutschland GmbH Stadastraße 2 - 18 D-61118 Bad Vilbel Weitere Hinweise: Aufgrund fehlender Daten sollten Frauen, bei denen östrogenabhängige Tumore diagnostiziert wurden, das Produkt nicht anwenden. Es wird empfohlen Produkte mit Rotklee-Isoflavonen ohne ärztliche Rücksprache nicht länger als 3 Monate einzunehmen im Einzelfall sollte vor dem Verzehr ärztlicher Rat eingeholt werden. Personen, die gerinnungshemmende Medikamente einnehmen, sollten vor dem Verzehr von Vitamin K-haltigen Nahrungsergänzungsmitteln ärztlichen Rat einholen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 05/20269,77 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, um den Lebensunterhalt zu sichern. Sie trägt dazu bei, Altersarmut zu vermeiden und die finanzielle Unabhhängigkeit im Ruhestand zu gewährleisten. Die Höhe der Rente hängt von den eingezahlten Beiträgen und der Dauer der Versicherung ab. **
Ähnliche Suchbegriffe für Koerper
-
Biomaris Koerper U Badeoel 200 MLProdukteigenschaften: Biomaris - Körper & Badeöl Bade-, Körper- und Massageöl in einem. Für Entspannung pur und ein samtweiches Hautgefühl. Beschreibung: Das Multi-Talent in Sachen Körperpflege beugt spröder, rissiger und rauer Haut vor. Wertvolle Wirkstoffe wie ein Algen-Extrakt und pflanzliche Öle pflegen Ihre Haut schon beim Baden. Nach dem Bad wird das angenehm duftende Öl auf nasser Haut zur Körpermilch, zieht schnell ein und erhält die hauteigene Feuchtigkeit. Aufgrund seiner guten Gleitfähigkeit ist es zudem ein hochwertiges Massage-Öl. in Wasser lösliches Öl pflegt die Haut während des Badens hilft einmassiert gegen spröde, rissige und raue Haut hochwertiges Massage-Öl aufgrund der guten Gleitfähigkeit angenehmer Duft vegan - frei von tierischen Inhaltsstoffen Anwendung: Als Bade-Öl nach Belieben in das einfließende Badewasser geben. Als Körper-Öl nach dem Duschen oder Baden auf die feuchte Haut auftragen und einmassieren. Hinweis: Jedes Öl, auch Speisefett und Speiseöl, greift Nagellack an dies kann auch beim BIOMARIS Körper- & Badeöl passieren. Haltbarkeit: Nach dem ersten Öffnen mindestens 12 Monate haltbar. Wirkstoffe: Soja-Öl. Ingredients: Caprylic/Capric Triglyceride, PEG-40 Sorbitan Peroleate, Glycine Soja (Soybean) Oil, PEG-6 Caprylic/Capric Glycerides, Parfum [Fragrance], Fucus Vesiculosus Extract, Helianthus Annuus (Sunflower) Seed Oil, Rosmarinus Officinalis (Rosemary) Leaf Extract, Methyl Benzoate, Benzoic Acid, Limonene, Linalool, Hydroxycitronellal, Alpha-Isomethyl Ionone, Hexyl Cinnamal, Benzyl Benzoate, Eugenol, Geraniol, Amyl Cinnamal, Citral, CI 75810. Quelle: www.biomaris.com Stand: 08/202521,06 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und ZeitwertkontenPraxishandbuch Betriebliche Altersversorgung und Zeitwertkonten , Das Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten. , Warnleuchten > Zusatzbeleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241104, Titel der Reihe: De Gruyter Praxishandbuch##, Redaktion: Ulbrich, Mathias, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 1311, Abbildungen: 54 b/w illustrations, Themenüberschrift: LAW / Labor & Employment, Keyword: Betriebliche Altersversorgung; Company pension scheme; Zeitwertkonten; working time accounts, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Arbeitsgesetz~Arbeitsrecht~Rentenversicherung~Sozialversicherung / Rentenversicherung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 1846, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Foitzik, Rainer: Lebensversicherungen und Betriebliche AltersversorgungLebensversicherungen und Betriebliche Altersversorgung , Fach- und Führungskompetenz für die Assekuranz Geprüfter Fachwirt für Versicherungen und Finanzen / Geprüfte Fachwirtin für Versicherungen und Finanzen , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 4. Auflage, Erscheinungsjahr: 202305, Produktform: Kartoniert, Titel der Reihe: Fachwirt-Literatur##, Autoren: Foitzik, Rainer~Grünewald, Robert~Wolff, Robert~Rossmann, Stephan~Will, Olaf, Redaktion: Bwv, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 463, Keyword: Altersversorgung; BWV; Fachwirt; VVW; Verlag Versicherungswirtschaft; Versicherung, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Finanzwirtschaft~Versicherung - Versicherungskaufmann~Versicherung / Berufsbezogenes Schulbuch~Mathematik / Versicherungsmathematik~Versicherungsmathematik, Warengruppe: HC/Wirtschaft/Sonstiges, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 34, Gewicht: 932, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2326210, Vorgänger EAN: 9783963290572 9783899527964, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.